
中国商业航天,全链出海
中国商业航天在东南亚及更广阔市场拥有巨大增长空间,有望占据重要一席。
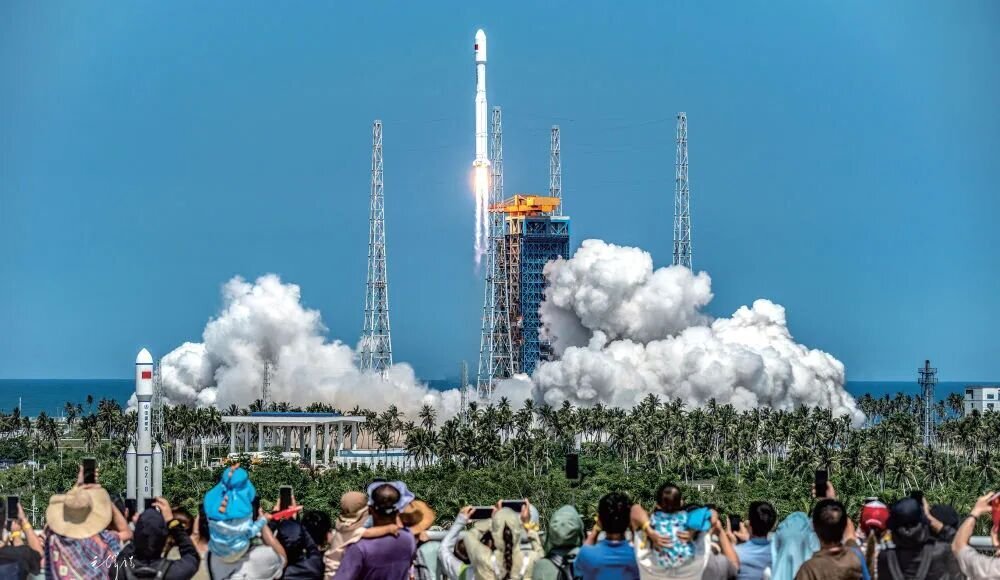
2026年6月5日,在海南商业航天发射场,长征八号运载火箭将千帆极轨12组卫星准确送入预定轨道,发射任务获得圆满成功
8月25日,银河航天灵知09泰国立方星随长征六号丙运载火箭,在太原卫星发射中心发射升空。这颗卫星是银河航天(北京)科技集团股份有限公司(以下简称“银河航天”)抓总研制的第一颗海外卫星,也是中国民营卫星企业首次实现面向东南亚国家整星出口。
业内人士认为,中国商业航天出海已不再局限于单一的发射服务或零部件出口,而是呈现出“全链条、一体化、深层次”的新特征。不仅如此,海南商业航天发射场作为中国首个商业航天发射场,已具备执行国际商业发射的能力,这标志着中国商业航天正式迈入全球竞争的主赛道。
中国政法大学国际法学院副教授孔得建告诉《瞭望东方周刊》,当前,全球商业航天产业格局正加速重构,低轨卫星服务全球化已成为太空经济发展的核心趋势,各国商业航天竞争也从单一技术比拼,转向产业体系、国际化服务能力的综合博弈。在此背景下,国内民营卫星公司整星出口实现突破性进展至关重要。
孔得建认为,随着“航天技术服务全球”的需求持续释放,中国商业航天在东南亚及更广阔市场拥有巨大增长空间,有望占据重要一席。
全球需求旺盛
中国商业航天走向国际市场,从来不是“造得出卫星,就能卖得出去”这么简单。卫星产业不是单一技术的产物,而是属于典型的多学科交叉系统工程。在此之前,国内商业航天产业的重心大多集中于国内市场,民营商业航天企业直接开展整星出口的案例罕见。当前,国内不少商业航天企业已经具备成熟的卫星研制与批产能力,企业要参与全球竞争,既要有过硬的产品,更要有与之匹配的政策扶持。
银河航天灵知09泰国立方星飞向太空、服务东南亚,就是中国商业航天产业综合实力走向全球的代表性案例。
在太空新基建的全球竞争中,国际化视野与全球化服务能力是商业航天企业立足市场的关键。早在2024年,银河航天就已经完成了多项不同应用场景的卫星互联网应用验证,并成功在海外落地应用,实现了中国低轨宽带卫星互联网出海。
“政策提供可能性,而本土企业有高性能卫星低成本批量化制造能力,这是完成整星出口交付的底气。”孔得建说。
从全球范围看,全球商业航天市场规模持续扩张且呈现高速增长趋势。数据显示,2025年全球商业航天市场规模突破7000亿美元,同比增长约22%,其中,低轨通信卫星市场正在快速增长。
在国内,大型星座加速组网形成强大推力,带动产业链成熟、产能跃升。
截至2026年7月,千帆星座已累计成功发射238颗卫星。计划到2030年计划部署超1.5万颗。
GW星座规划约1.3万颗卫星,作为国家骨干网承担战略通信主权保障职能,2026年下半年进入批量发射阶段。
2025年我国商业航天核心产业规模增至1.01万亿元,同比增长近7%;截至2025年底,我国商业航天企业数量已超600家,同比增长20%以上。卫星制造产能显著提升,中国卫星海南超级工厂年产能达1000颗,单星总装周期压缩至20-30天。时空道宇台州卫星超级工厂年产卫星500颗,推动产业从“项目交付”走向“持续运营”。
从市场需求看,广大发展中国家在海洋监测、防灾应急、遥感服务、通信覆盖等领域存在明确刚需,且缺少自主航天基础设施。
时空道宇CEO王洋表示,全球新兴市场大量存在地面通信网络覆盖缺口,海洋、偏远林区、海岛等场景对卫星物联网、卫星遥感服务存在刚性需求。从企业角度看,国内低轨星座建设带动产业链成熟后,企业需要拓展全球市场。
实践层面,中国商业航天出海已经从“单点突破”走向“体系化推进”。除了银河航天的整星出口,中国牵头的通用化智能卫星平台系统——“小龙星”共享卫星计划于2026年9月在浦江创新论坛上完成多国载荷方签约,助力发展中国家以更低成本获取卫星遥感能力。
中非遥感合作是中国商业航天出海中规模最大、最成体系的板块。截至2026年9月,自然资源部国土卫星遥感应用中心已与非洲20个国家签约,建成15个自然资源卫星遥感云服务平台节点。合作方向正从单纯的数据共享,转向技术赋能和人才培养,推动中非空间合作从“援助”走向“自主”。
从产业端看,商业航天出海推动企业打通全链条、拓展业务边界。陈卓分析,国内商业航天产业链分工精细,而海外客户普遍偏好全链条“交钥匙”解决方案,出海布局将推动企业从卫星制造向整星出口、发射服务、数据运营、本地化运维等多元场景延伸。
解锁出海新模式
2026年9月在“2026中国商业航天企业出海研讨会”现场发布的《中国商业航天企业出海市场研究报告(2026)》显示,2026年成为商业航天出海全新起点。中国商业航天出海历经“国家队”主导整星出口期、商业企业出海探索期两大阶段,2026年起进入第三阶段,行业迈入体系化能力输出的全球化验证期。
“商业航天出海将是商业航天的主航道,只有在国际竞争中获胜,获得全球市场份额,才能验证中国商业航天的技术实力,才能获得真实的经济利益,而不是停留在政府送订单的封闭发展状态。也只有出海竞争,中国商业航天的技术进步才更加具有实用性。”工信部信息通信经济专家委员会委员盘和林告诉《瞭望东方周刊》。
盘和林表示,一方面,中国商业航天出海获得了不错的成绩,客户订单越来越多;另一方面,中国商业航天面临的商业发射全球竞争也越来越激烈,尤其是火箭回收技术,欧美部分公司实现了低成本轨道发射。这方面,中国商业航天还需要在技术上追上去。
本次银河航天灵知09泰国立方星项目,亮点不仅在于卫星在轨后承担农业监测、生态保护遥感数据采集任务开展服务,更在于通过泰方技术团队来华集中培训、中方团队赴泰实地教学,助力泰国航天领域实现从“使用卫星”升级到“理解卫星”,真正实现“卫星 地面 人才”全链条能力输出。
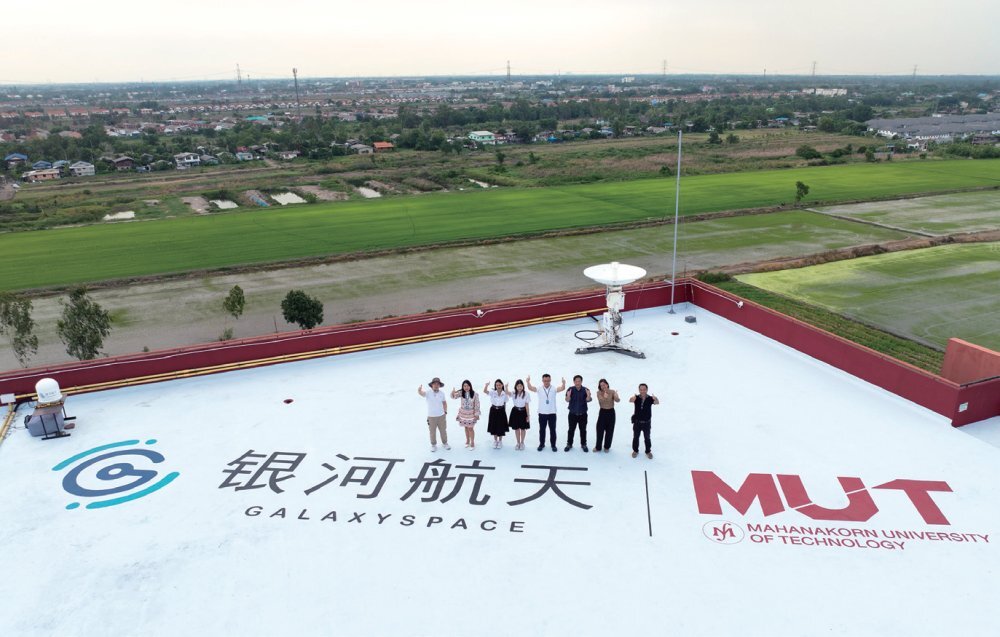
2024年5月,泰国马汉科理工大学 ,银河航天技术人员在泰国测试(李春潮/摄)
银河航天解决方案部总经理张鹏向《瞭望东方周刊》介绍:“银河航天为泰国合作伙伴提供了‘整星+地面系统+能力培养’的一体化解决方案,先后多次组织泰方成员来华开展集中培训,双方联合研制,增进交流,我们派遣专业团队赴泰开展实地教学和地面系统建设调试。”
“单纯卖卫星只有一次性的硬件收益,交付结束,合作基本就终止了,还容易陷入低价竞争。而‘硬件+技术+服务+人才’的一体化模式是一次性硬件收益加上长期服务的现金流,可以覆盖设备、发射、数据运维、技术培训等,整体盈利空间更大,营收结构也更稳定。在核心壁垒上,单纯卖卫星很容易被替代,而整套解决方案和落地能力可以构筑起更高的行业‘护城河’。这种一体化模式未来可能成为中国商业航天出海的主流路径。”鼎信汇金投资顾问张贵杰说。
中国商业航天不仅持续布局整星出海,还“解锁”了“卖数据”“卖能力”等出海新模式。
2024年11月,民营企业地卫二空间技术(杭州)有限公司(以下简称“地卫二”)总体牵头的阿曼智能计算卫星(以下简称“阿曼星”)在酒泉发射中心成功发射入轨。阿曼星配备AI计算载荷和智能操作系统,用于国土详查、城市规划、森林调查和灾害监测。
2026年8月,由地卫二与乌兹别克斯坦国家航天局联合研制的“撒马尔罕-2028”高光谱AI卫星,专门服务乌兹别克斯坦棉花产业全程监测。
由上海卫星工程研究所抓总研制的风云气象卫星现已为153个国家和地区提供卫星资料和产品。
航天驭星已建成60余套地面站的全球网络,提供火箭发射测控、卫星测运控、空间碰撞预警、空间碎片清理等服务。截至2026年8月,累计服务684颗卫星和火箭。
目前国内唯一实现外星(外国卫星/境外卫星)搭载发射的民商火箭——中科宇航力箭一号已完成阿曼、墨西哥、巴基斯坦等多国国际发射订单。
业内人士认为,相关企业应将下游数据服务与运营能力,作为出海竞争力的核心指标来提前布局。目前国内商业航天上游制造环节优势突出,但下游卫星运营、数据应用服务仍有短板。出海竞争正在从硬件产品比拼转向服务能力比拼,只有补齐运营、解译、行业解决方案能力,才能实现从“交付产品”向“持续提供服务”升级。
迈入“用数”时代
眼下,中国商业航天基础设施也正走向国际化。海南商业航天发射场已开始承担国际卫星发射任务,凭借低纬度地理优势和商业化运营逻辑,成为参与全球竞争的重要基础设施。
8月,国内首个聚焦卫星数据跨境加工的贸易区——海南航天数据跨境加工贸易区揭牌成立。该贸易区依托自贸港制度安排与本地航天产业基础,以“数据出海”和“数据入境”为主要方向,探索卫星数据跨境流动、加工增值及交易服务的闭环。
数据出海方面,重点推动国内遥感卫星数据产品及服务合规进入国际市场,服务于资源监测、灾害预警、农业管理和科研协作等场景;数据入境方面,则探索在安全隔离环境下对境外卫星数据进行清洗、处理、分析和产品化开发,实现数据增值。
2026年5月,海南完成全国首个遥感卫星数据出境安全评估,为遥感数据产品合规出口提供了实践参考。目前,海南航天数据产品已出口至29个国家。随着遥感数据出境评估落地、人工智能与在轨计算加速应用,卫星数据从采集、处理到交易、分发的链条正逐步贯通,商业航天产业竞争重心也从造星、发射延伸至数据产品开发和场景服务,迈入“用数”时代。
盘和林分析,海南商业航天发射场具备执行国际商业发射的能力,且正从“物理发射”向“数据出海”延伸。这种“星箭场+数据”的一体化基础设施,对中国商业航天产业格局和全球竞争力将产生深远影响。
“当前,火箭回收复用是一项关键技术,其发展离不开AI的赋能,而AI训练又高度依赖数据。因此,未来的发射数据不仅是中国突破火箭回收复用技术的关键,也是中国数据出海的重要价值所在。”盘和林说。
《中国商业航天企业出海市场研究报告(2026)》显示,结合中国海关出口数据、商业发射订单、卫星服务出海情况作为核心参数测算,2025年中国商业航天出海市场规模约为375亿元,2026年预计达到431亿元,未来五年复合增长率预测为34.26%,市场增长的核心驱动力是低轨卫星星座规模化部署、航天基础设施出海与“AI+航天”应用下沉。
针对中国商业航天出海可能遇到的难点,业内人士提醒,当前不同国家在频谱管理、数据跨境流动、设备型号核准等方面存在巨大差异。国内商业航天企业在应对这些制度壁垒时,还需要在国际规则制定、数据出境评估等方面获得进一步的政策支持。
“一方面,中国商业航天企业要努力成为国际规则制定的参与者,通过商业航天市场的规模优势,逐步增强在全球商业航天标准和规则领域的话语权;另一方面,中国商业航天要围绕数据跨境流动,制定适合中国的数据安全规则,保障商业航天数据的跨境安全。” 盘和林说。
(原标题:中国商业航天,全链出海)
【责任编辑:韩 婧】
【内容审核:吴钟旺】